نهضت ملی مسکن به ۵۷ درصد رسید؛ این عدد چه زمانی به خانه قابل سکونت تبدیل میشود؟
پیشرفت فیزیکی پروژههای نهضت ملی مسکن در آبان ۱۴۰۵ بار دیگر این پرسش را پیش کشیده است که افزایش درصد پیشرفت، چه زمانی به عرضه واقعی خانه و کاهش فشار بر بازار منجر میشود. در گزارش منتشرشده در ۲۵ آبان، به نقل از اظهارات مدیرکل دفتر طرحریزی و پایش طرحهای مسکن وزارت راه و شهرسازی آمده است که حدود ۵۰۰ هزار واحد در پروژههای انبوهسازی این طرح در دست اجراست و متوسط پیشرفت فیزیکی آنها به ۵۷ درصد رسیده است. این عدد درباره مجموعه معینی از پروژههاست، نه کل خانههای کشور یا تعداد واحدهای آماده سکونت؛ تفاوتی مهم که در تحلیل بازار نباید نادیده گرفته شود.
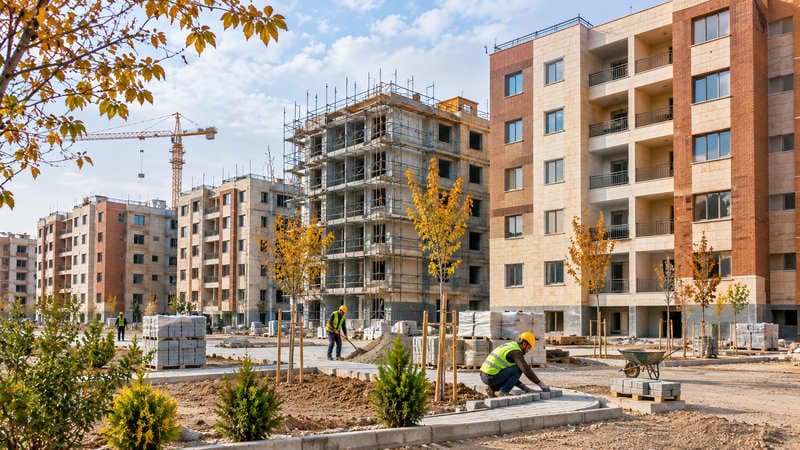
به گزارش رسانههای داخلی به نقل از وزارت راه و شهرسازی، پیشرفت اعلامشده در شش ماه اخیر ۱۱ واحد درصد بوده، در حالی که در شش ماه قبل از آن ۶ واحد درصد ثبت شده بود. افزایش سرعت پیشرفت از منظر مدیریت پروژه خبر مثبتی است، اما نمیتوان آن را معادل تحویل قطعی یا افزایش موجودی واحدهای قابل خرید و اجاره دانست. ساختمانی ممکن است بخش عمده اسکلت، دیوارچینی و نازککاری را پشت سر گذاشته باشد، ولی تأسیسات، انشعاب، آسانسور، محوطه و مدارک تحویل هنوز آماده نباشند. خانوارها در نهایت خانه قابل سکونت میخواهند، نه فقط رشد درصدی در صورتوضعیت پیمانکار.
تفاوت سه شاخصی که اغلب با یکدیگر اشتباه میشوند
نخستین شاخص، تعداد واحدهای «در دست ساخت» است. این شاخص درباره گستره تعهدات اجرا سخن میگوید اما کیفیت و زمان تکمیل را روشن نمیکند. دوم، «پیشرفت فیزیکی» است که معمولاً از مقایسه حجم یا ارزش عملیات انجامشده با کل برنامه محاسبه میشود. سوم، «واحد تحویلشده و قابل سکونت» است؛ شاخصی که برای خانوار و بازار اهمیت مستقیمتری دارد. اگر از ۵۰۰ هزار واحد، میانگین پیشرفت ۵۷ درصد گزارش شده باشد، نمیتوان با ضرب ساده این دو عدد نتیجه گرفت معادل ۲۸۵ هزار خانه تکمیل شده است. کارهای باقیمانده از نظر زمان، هزینه و گلوگاه اجرایی به شکل خطی توزیع نمیشوند.
بازار مسکن تنها زمانی اثر محسوس عرضه را میبیند که واحدها در موقعیت جغرافیایی موردنیاز، با خدمات شهری و دسترسی مناسب، به خانوارهای واجد شرایط تحویل شوند. برای مثال پروژهای در پیرامون یک کلانشهر ممکن است در آمار ساخت پیشرفته باشد اما تا زمان اتصال مناسب به حملونقل عمومی، آب پایدار و مراکز خدماتی، بخشی از تقاضای واقعی به آن منتقل نشود. بنابراین عدد پیشرفت را باید در کنار وضعیت زیرساخت و قدرت پرداخت متقاضی تفسیر کرد. سیاستگذاری که فقط تعداد واحد آغازشده را بسنجد، احتمال دارد گلوگاه تحویل را دیر ببیند.
چرا مرحله پایانی ساخت میتواند طولانیتر شود؟
در پروژههای انبوهسازی، آخرین مراحل علاوه بر فعالیت پیمانکار اصلی، به هماهنگی دستگاههای مختلف وابسته است. تهیه تجهیزات تأسیساتی، آزمونهای ایمنی، تحویل انشعابها، محوطهسازی، دسترسی راه و آمادهسازی اسناد میتواند با یکدیگر تداخل زمانی داشته باشد. کاهش نقدینگی یا تأخیر در تأمین قطعات گاهی باعث میشود پروژهای که بخش اعظم هزینه خود را جذب کرده، ماهها در آستانه تحویل بماند. چنین توقفی برای خریدار فقط یک عدد در گزارش نیست: مستأجر ممکن است همزمان اجاره محل فعلی و آورده یا قسط پروژه آینده را بپردازد.
برای روشن شدن موضوع، یک مثال فرضی در نظر بگیریم. اگر پروژهای ۱۰۰ واحدی از نظر ارزش کار انجامشده ۸۰ درصد پیشرفته باشد، الزاماً ۸۰ واحد آن آماده تحویل نیست. ممکن است تمامی واحدها تا مراحل مشابه پیش رفته باشند و تکمیل موتورخانه یا آسانسور کل بلوک را متوقف کرده باشد. برعکس، اجرای فازبندی درست میتواند امکان تحویل یک بلوک کامل را پیش از اتمام بقیه فراهم کند. پس هنگام خواندن آمار لازم است بدانیم آیا پیشرفت به تفکیک پروژه، بلوک و واحد گزارش میشود یا فقط میانگین سبدی از طرحهاست.
اثر بر قیمت مسکن و اجاره را چگونه باید سنجید؟
در کوتاهمدت نباید از افزایش پیشرفت فیزیکی نتیجه گرفت قیمت آپارتمان در تهران یا دیگر شهرها حتماً پایین میآید. اثر واقعی به محل واحدها، تعداد تحویل قطعی، سهم واحدهای مصرفی و زمان ورود آنها به بازار بستگی دارد. اگر پروژهها عمدتاً به متقاضیان از پیش تعیینشده تحویل شوند، اثر مستقیم بر آگهیهای فروش آزاد محدودتر است، هرچند کاهش نیاز برخی خانوارها به اجاره میتواند بهتدریج فشار تقاضا را تغییر دهد. برای تشخیص این اثر به آمار معاملات قطعی، روند اجاره در محلههای هدف و شمار تحویلهای واقعی نیاز داریم.
نکته دوم این است که پیشرفت ساختمانی و توان مالی متقاضی دو متغیر مستقل ولی مرتبطاند. حتی خانه نزدیک به تکمیل هم ممکن است به دلیل افزایش آورده نهایی، هزینه انشعاب یا دشواری تأمین تسهیلات، برای خانوار هدف دسترسپذیر نباشد. از سوی دیگر، واحدی با قیمت تمامشده مناسب ولی دور از فرصت شغلی و مدرسه میتواند هزینه رفتوآمد خانوار را بالا ببرد. شاخص استطاعت باید مجموع هزینه سکونت، انرژی و رفتوآمد را بسنجد و در قیمت اسمی واحد متوقف نشود.
چه دادههایی باید به گزارشهای بعدی اضافه شود؟
پیشنهاد عملی برای پایش عمومی طرح این است که بهجای یک درصد میانگین، پنج دسته اطلاعات بهصورت دورهای منتشر شود: تعداد واحدهای دارای قرارداد فعال، تعداد واحدهای نزدیک به تحویل، تحویل قطعی ماهانه، وضعیت انشعابات و زیرساخت، و مانده منابع مالی لازم برای تکمیل. تفکیک استانی و شهری و مقایسه با دوره قبل نیز ضروری است. لازم است روشن شود تغییر درصد پیشرفت ناشی از تکمیل واقعی عملیات است یا تغییر سبد پروژهها و وزندهی آنها؛ بدون این شفافیت مقایسه دورهای میتواند گمراهکننده باشد.
برای متقاضیان نیز پیگیری پروژه نباید فقط به تاریخ وعدهدادهشده محدود بماند. صورتجلسه پیشرفت قابل استناد، وضعیت قرارداد با بانک، زمانبندی تحویل انشعابها و تعهدات طرفین اطلاعات عملیتر از یک رقم کلی هستند. خریدار در عین حال باید از پرداخت وجه خارج از مسیر قراردادی یا پذیرش وعده شفاهی بدون مستندات پرهیز کند. ارزیابی حقوقی قرارداد و شرایط فردی متقاضی موضوعی مستقل است و از یک گزارش عمومی نمیتوان نتیجه قطعی حقوقی گرفت.
نشانه مثبت گزارش ۲۵ آبان، افزایش آهنگ پیشرفت پروژههای مورد اشاره است؛ اما معیار موفقیت نهایی، تعداد خانههایی خواهد بود که با کیفیت قابل قبول، زیرساخت و هزینه قابل تحمل به دست خانوار میرسند. اگر انتشار ارقام پیشرفت با اطلاعات تحویل و توان پرداخت همراه شود، هم سازندگان میتوانند گلوگاههای اجرایی را بهتر اولویتبندی کنند و هم سیاستگذار تصویر دقیقتری از اثر واقعی طرح بر بازار مسکن خواهد داشت. تفاوت «ساختن خانه» و «فراهم کردن امکان سکونت» در همین نقطه روشن میشود.
نظرات کاربران
ثبت دیدگاه در نسخه آزمایشی فعال نیست.