بیمه آتشسوزی ساختمان اجباری است؛ مدیر آپارتمان چه مسئولیتی دارد؟
مدیریت آپارتمان فقط جمعآوری شارژ و هماهنگکردن نظافت نیست. وقتی حادثهای در مشاعات رخ میدهد، پرسش اصلی این است که چه کسی باید خطر را پیش از وقوع شناسایی میکرد، چه تصمیمی باید گرفته میشد و آیا سندی از پیگیری آن وجود دارد. در ایران، تکلیف بیمه آتشسوزی کل بنا در ماده ۱۴ قانون تملک آپارتمانها تصریح شده است: مدیر یا مدیران باید ساختمان را بهعنوان یک واحد بیمه کنند و سهم مالکان را به تناسب زیربنای اختصاصی آنان دریافت کنند. این حکم تازه تصویبشده در آبان ۱۴۰۵ نیست؛ ماده یادشده با اصلاح قانون در خرداد ۱۳۷۶ به متن قانون افزوده شد. اهمیت روز آن در افزایش هزینه نگهداری و ضرورت مدیریت مستند ساختمانهای مسکونی است.
در بسیاری از مجتمعها، مالک تصور میکند بیمه شخصی واحدش جای بیمه کل ساختمان را میگیرد یا مدیر فکر میکند مخالفت چند نفر با پرداخت شارژ، تکلیف قانونی او را خودبهخود از بین میبرد. هیچیک را نمیتوان بدون بررسی اسناد، پوشش بیمه و اقدامات انجامشده نتیجه گرفت. موضوع باید از بحث روزمره شارژ جدا شود: یک تکلیف قانونی مشخص درباره بیمه آتشسوزی وجود دارد و موضوعات گستردهتر ایمنی، نگهداری و مسئولیت نیز تابع مقررات، قراردادها و وضعیت واقعی حادثهاند.
بیمه کل بنا با بیمه واحد مسکونی چه تفاوتی دارد؟
ماده ۱۴، بیمهکردن «تمام بنا به عنوان یک واحد» را خواسته است. بنابراین مدیر باید با شرکت بیمه درباره مشخصات کامل ساختمان، مشاعات و حدود تعهدات قرارداد گفتوگو کند؛ صرف ارائه یک رسید بیمه متعلق به یک واحد الزاماً پاسخ این تکلیف نیست. بیمهنامه باید از نظر نشانی، متراژ یا ارزش بیمهشده، خطرهای تحت پوشش، استثناها، سرمایه بیمه و تاریخ اعتبار بررسی شود. اینکه خسارت وارده به وسیله برقی، تأسیسات، قسمت مشترک یا اثاثیه واحد پرداخت میشود یا نه به متن قرارداد و شرایط بیمهگر بستگی دارد.
از سوی دیگر، تهیه بیمه آتشسوزی نباید با ادعای پوشش همه خطرها اشتباه شود. زلزله، شکست لوله، مسئولیت مدنی در برابر اشخاص ثالث یا خرابی تجهیزات ممکن است به پوششهای جداگانه یا الحاقی نیاز داشته باشند. مدیر نمیتواند فقط به عبارت عمومی «ساختمان بیمه است» اکتفا کند و باید روشن کند دقیقاً چه خطرهایی و با چه سقف تعهدی پوشش داده میشوند. این تفکیک در هنگام خسارت از اختلاف میان مالکان و بیمهگر میکاهد.
سهم هزینه چگونه محاسبه و ثبت شود؟
متن ماده ۱۴ مبنای سهم بیمه را تناسب سطح زیربنای اختصاصی مالکان قرار داده است. برای روشن شدن روش محاسبه، فرض کنیم مجموع زیربنای اختصاصی ساختمان ۲۰۰۰ مترمربع و حق بیمه سالانه آن ۲۰ میلیون تومان باشد. سهم یک واحد ۱۰۰ مترمربعی، با فرض یکسانبودن مبنای مشمول و نبود مسئله خاص قراردادی، برابر با یکبیستم مبلغ، یعنی یک میلیون تومان میشود. این مثال صرفاً شیوه تقسیم را نشان میدهد و قیمت واقعی بیمه یا محاسبه قطعی هر ساختمان نیست.
مدیر بهتر است جدول زیربناها، سهم هر واحد، شماره بیمهنامه، دوره اعتبار و رسید پرداختها را در پرونده ساختمان نگه دارد. هزینههای بیمه را نباید بیتوضیح با هزینه نظافت، نگهبانی یا تعمیر آسانسور ادغام کرد؛ امکان رسیدگی مالکان به صورتحساب، اصل مهم اداره شفاف مجتمع است. اختلاف درباره متراژ سندی یا مالکیت قسمت خاص باید از راه مدارک معتبر و در صورت لزوم مشاوره حقوقی بررسی شود، نه با تصمیم سلیقهای مدیر.
مدیر در برابر بیتوجهی چه مسئولیتی دارد؟
در پایان ماده ۱۴ آمده است که در صورت عدم اقدام و بروز آتشسوزی، مدیر یا مدیران مسئول جبران خسارات واردهاند. این عبارت مبنای هشدار جدی به مدیران است، اما معنایش صدور حکم قطعی علیه فرد معین بدون رسیدگی قضایی نیست. برای تعیین دامنه مسئولیت، اقدام یا ترک اقدام، رابطه آن با خسارت، وضعیت اسناد و سایر شرایط پرونده بررسی میشود. اگر چند مدیر وجود داشته باشند، نحوه تصمیمگیری و مسئولیت هر فرد نیز نیازمند رسیدگی دقیق است.
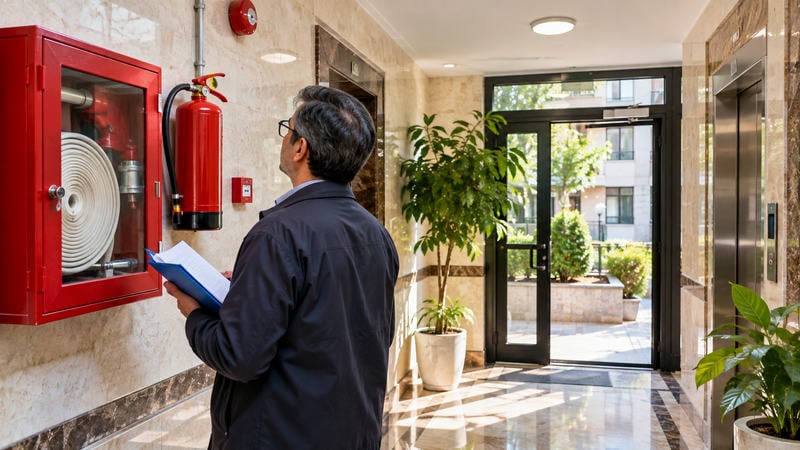
در کنار بیمه، آییننامه اجرایی قانون تملک آپارتمانها مدیریت و حفظ ساختمان و اجرای تصمیمهای مجمع را در حوزه وظایف مدیران قرار داده است. بنابراین موضوعات قابل مشاهدهای مانند خاموشبودن روشنایی راهپله، بستهبودن مسیر خروج، خرابی در مشترک یا سرویسنشدن تجهیزات، باید بهصورت عملی در دستور پیگیری قرار گیرند. این سخن به معنی آن نیست که مدیر شخصاً صلاحیت تعمیر فنی برق یا تجهیزات آتشنشانی دارد؛ چنین کاری باید به متخصص دارای صلاحیت سپرده شود.
پرونده ایمنی ساختمان چه اسنادی داشته باشد؟
برای یک مجتمع کوچک هم داشتن پوشه منظم کافی است. نخست، صورتجلسه انتخاب مدیر و حدود اختیارات باید روشن باشد. دوم، مدارک بیمه، سررسید تمدید و مکاتبات مربوط به دریافت حق بیمه ثبت شود. سوم، فهرست تجهیزات و قراردادهای سرویس دورهای آسانسور، پمپها، سامانههای اعلام و اطفای حریق، درهای خروج و تأسیسات مشترک نگهداری شود. چهارم، گزارش خرابی، تاریخ اعلام به تعمیرکار و نتیجه اقدام نوشته شود. پنجم، مصوبات مجمع و بودجه نگهداری باید بهگونهای ثبت شود که مالک جدید یا مدیر بعدی بتواند آن را پیگیری کند.
اگر بودجه تعمیر کافی نیست، مدیر باید کسری بودجه و پیامد آن را شفاف به مجمع و مالکان منتقل کند و برای مسئله فوری و خطرناک از راههای قانونی اقدام کند. پنهانکردن نقص تجهیزات برای جلوگیری از اختلاف مالی، خطر را از بین نمیبرد. در عین حال، هر ایرادی فوریت یکسان ندارد؛ اولویتبندی باید بر اساس ارزیابی متخصص و سطح خطر باشد، نه صرفاً شکایت پرصداترین ساکن.
مستأجر، مالک و مدیر؛ نقش هر کدام چیست؟
مستأجر معمولاً اولین فردی است که نقص روشنایی، نشتی یا مسدودبودن خروج اضطراری را میبیند. ایجاد یک روش ثبت گزارش ساده برای ساکنان باعث میشود هشدارها گم نشوند. مالک نیز باید درباره هزینههای قانونی ساختمان و تصمیمهای مجمع آگاه باشد. مسئولیت مالی هر هزینه میان مالک و مستأجر ممکن است بر حسب قانون و قرارداد اجاره متفاوت باشد، پس نمیتوان همه هزینهها را بدون بررسی بر عهده یک طرف گذاشت.
برای مدیر جدید، نخستین اقدام عملی میتواند بازدید مستند مشاعات، کنترل اعتبار بیمه و فهرست تعهدات معوق باشد. سپس سه اولویت با هزینه و مسئول مشخص انتخاب شود و اجرای آنها در جلسه بعد گزارش گردد. این روال نه جایگزین بازرسی رسمی است و نه تضمین میکند حادثه رخ ندهد، اما مسیر تصمیمگیری را روشن میکند و امکان رسیدگی بعدی را افزایش میدهد.
در نهایت، مدیریت خوب ساختمان به تعداد پیامهای گروه ساکنان وابسته نیست؛ به انجام تکلیف قانونی، ثبت رسیدها و رفع خطرهای قابل پیشگیری وابسته است. ماده ۱۴ درباره بیمه آتشسوزی یک الزام روشن ارائه میدهد، اما برای ادعای مسئولیت در سایر حوادث باید به مقررات مرتبط و وضعیت همان ساختمان مراجعه کرد. مدیر، مالک و ساکن زمانی از یکدیگر حمایت میکنند که بودجه نگهداری، بیمه و ایمنی را بخشی از ارزش واقعی سکونت بدانند، نه هزینهای که بتوان همیشه به آینده موکول کرد.
نظرات کاربران
ثبت دیدگاه در نسخه آزمایشی فعال نیست.